VAT Compliance Einfuhr von Waren über 150 EUR direkt nach Polen – Pflichten für deutsche Unternehmen
Immer mehr deutsche Firmen verkaufen in Polen
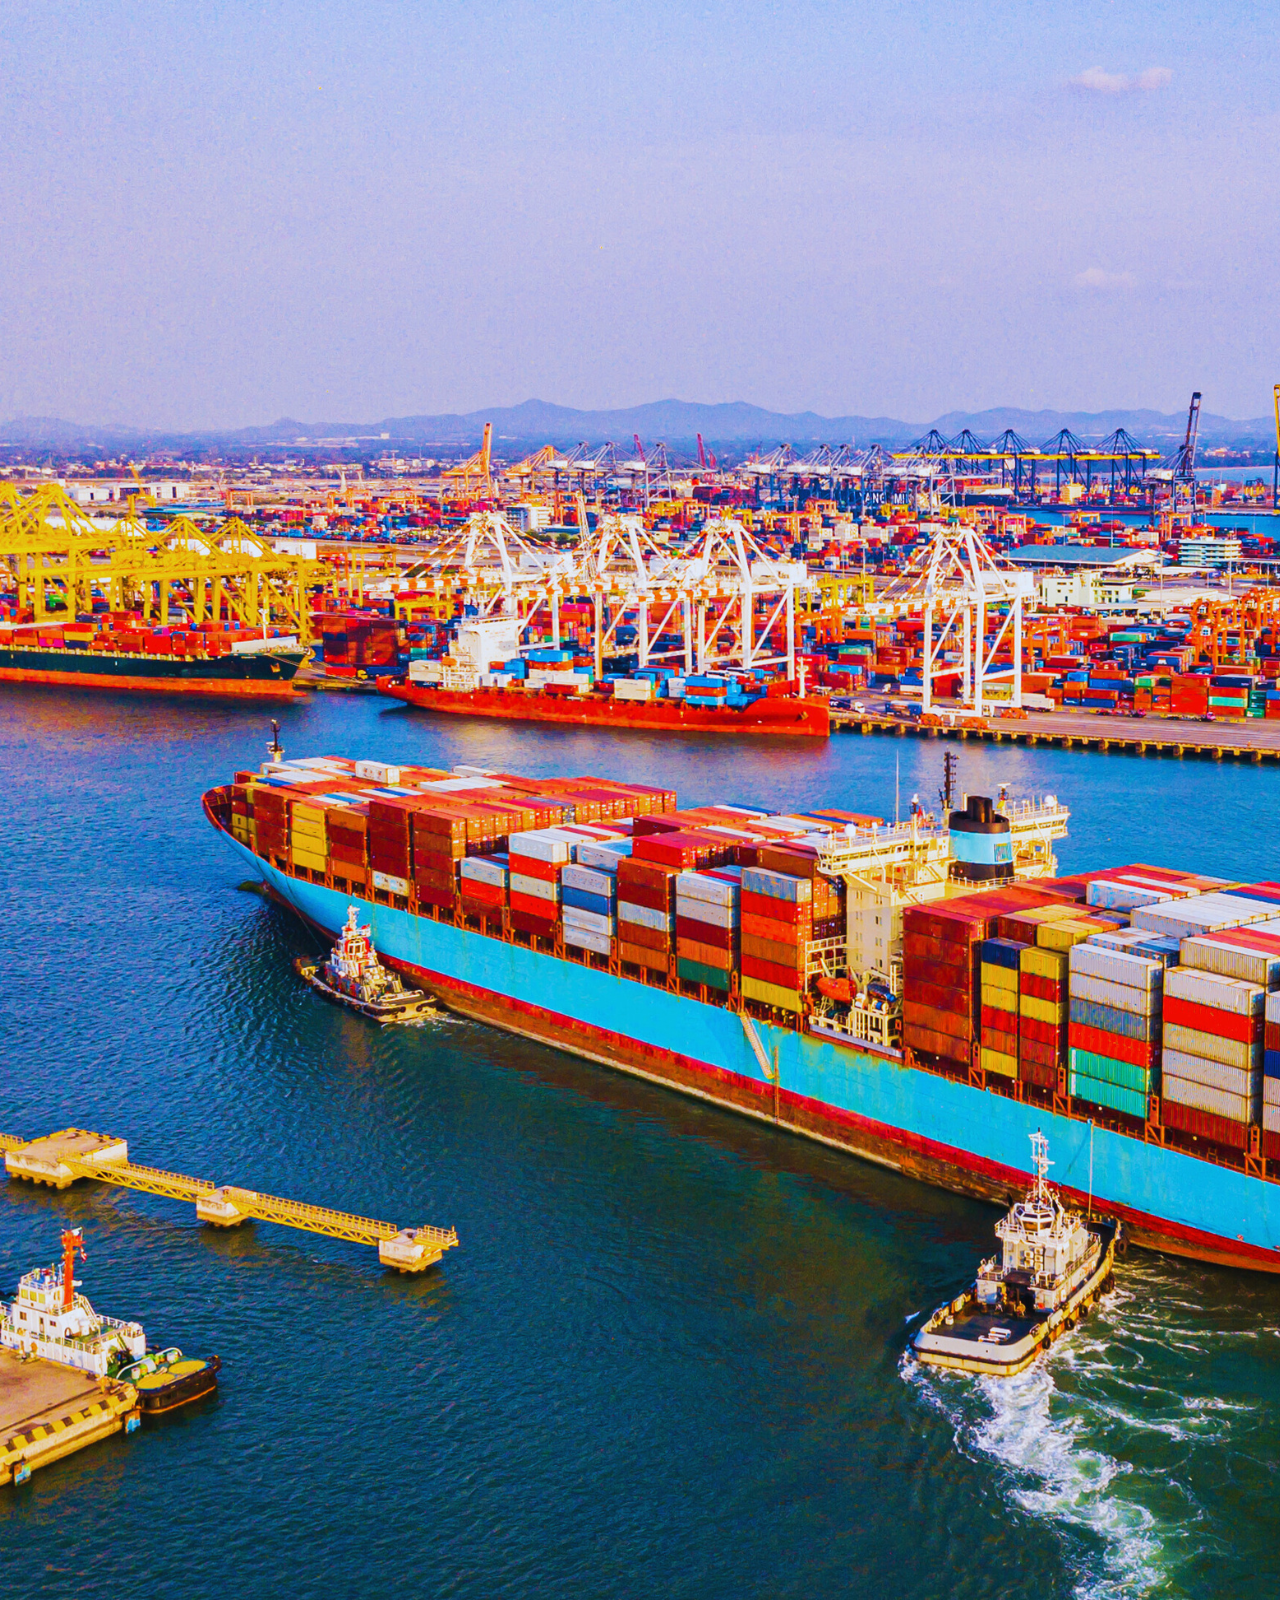
Viele Unternehmen importieren daher Waren aus China oder anderen Nicht-EU-Ländern direkt nach Polen und verkaufen sie anschließend auf dem polnischen Einzelhandelsmarkt.
Diese Lösung hat klare Vorteile, bringt jedoch auch bestimmte steuerliche Pflichten mit sich.
Beim Import von Waren mit einem Wert von über 150 Euro kann das vereinfachte IOSS-System (Import One Stop Shop) nicht genutzt werden. Daher müssen die Standardverfahren für den Import angewendet und die Umsatzsteuer gemäß den polnischen Vorschriften abgerechnet werden.
Polen als Einfuhrland
Wenn ein deutsches Unternehmen Waren aus China importiert und die Zollabfertigung in Polen erfolgt, wird Polen zum Einfuhrland.
In der Praxis bedeutet dies, dass beim Verbringen der Waren in das Gebiet der Europäischen Union die Verpflichtung zur Zahlung der polnischen Einfuhrumsatzsteuer entsteht.
Die Zollformalitäten werden in der Regel von einem Zollagenten oder Spediteur erledigt, doch das deutsche Unternehmen trägt als Importeur die volle steuerliche Verantwortung.
Um die Steuer korrekt abzurechnen, muss sich das Unternehmen in Polen für die Umsatzsteuer registrieren. Nach Erhalt der polnischen USt-IdNr. kann es die fällige Steuer abrechnen und die bei der Einfuhr gezahlte Umsatzsteuer abziehen.
Inländischer Verkauf an polnische Verbraucher
Nach der Zollabfertigung und der Freigabe der Waren zum Verkehr in Polen wird der Verkauf an Endkunden als inländischer Verkauf behandelt.
In diesem Fall agiert das deutsche Unternehmen als polnischer Umsatzsteuerpflichtiger und muss die polnischen Umsatzsteuersätze anwenden. Wichtig ist, dass das OSS-System (One Stop Shop) hier nicht genutzt werden kann.
OSS gilt für innergemeinschaftliche Fernverkäufe, während beim direkten Import nach Polen der Verkauf bereits auf polnischem Hoheitsgebiet erfolgt – somit gilt das lokale Umsatzsteuerrecht.
Deutsches Unternehmen als polnischer Umsatzsteuerpflichtiger
All diese Pflichten bedeuten, dass ein deutsches Unternehmen, das nach dem Import Waren in Polen verkauft, aus umsatzsteuerlicher Sicht wie ein polnischer Unternehmer behandelt wird.
Es muss eine polnische USt-IdNr. besitzen, Verkaufsaufzeichnungen führen, monatliche Umsatzsteuererklärungen abgeben und die polnische Umsatzsteuer auf seine Verkäufe abführen. Nur so kann der Handel legal erfolgen und das Recht auf Vorsteuerabzug erhalten bleiben.
Zusammenfassung
Für deutsche Unternehmen, die Waren mit einem Wert von über 150 Euro direkt nach Polen importieren, ist es entscheidend zu verstehen, dass alle Verkäufe auf polnischem Gebiet den polnischen Steuervorschriften unterliegen.
Eine Registrierung für die Umsatzsteuer in Polen, die korrekte Abrechnung der Einfuhrumsatzsteuer und die Anwendung der polnischen Steuersätze beim Verkauf an Verbraucher sind zwingend erforderlich.
Das Fehlen einer Registrierung oder fehlerhafte Abrechnungen können zu Steuersanktionen und dem Verlust des Vorsteuerabzugsrechts führen.
Kontaktieren Sie uns – Wir helfen Ihrem Unternehmen, gesetzeskonform in Polen zu handeln
Wenn Ihr deutsches Unternehmen Waren aus China oder anderen Nicht-EU-Ländern direkt nach Polen importiert und an polnische Verbraucher verkauft, sollten Sie auf eine korrekte Umsatzsteuerabrechnung und Gesetzeskonformität achten.
Unser Steuerteam unterstützt Sie bei der Registrierung für die polnische Umsatzsteuer und bei der Erstellung der Umsatzsteuererklärungen. Kontaktieren Sie uns, damit Ihre Geschäftstätigkeit in Polen vollständig rechtskonform und steuerlich sicher ist.